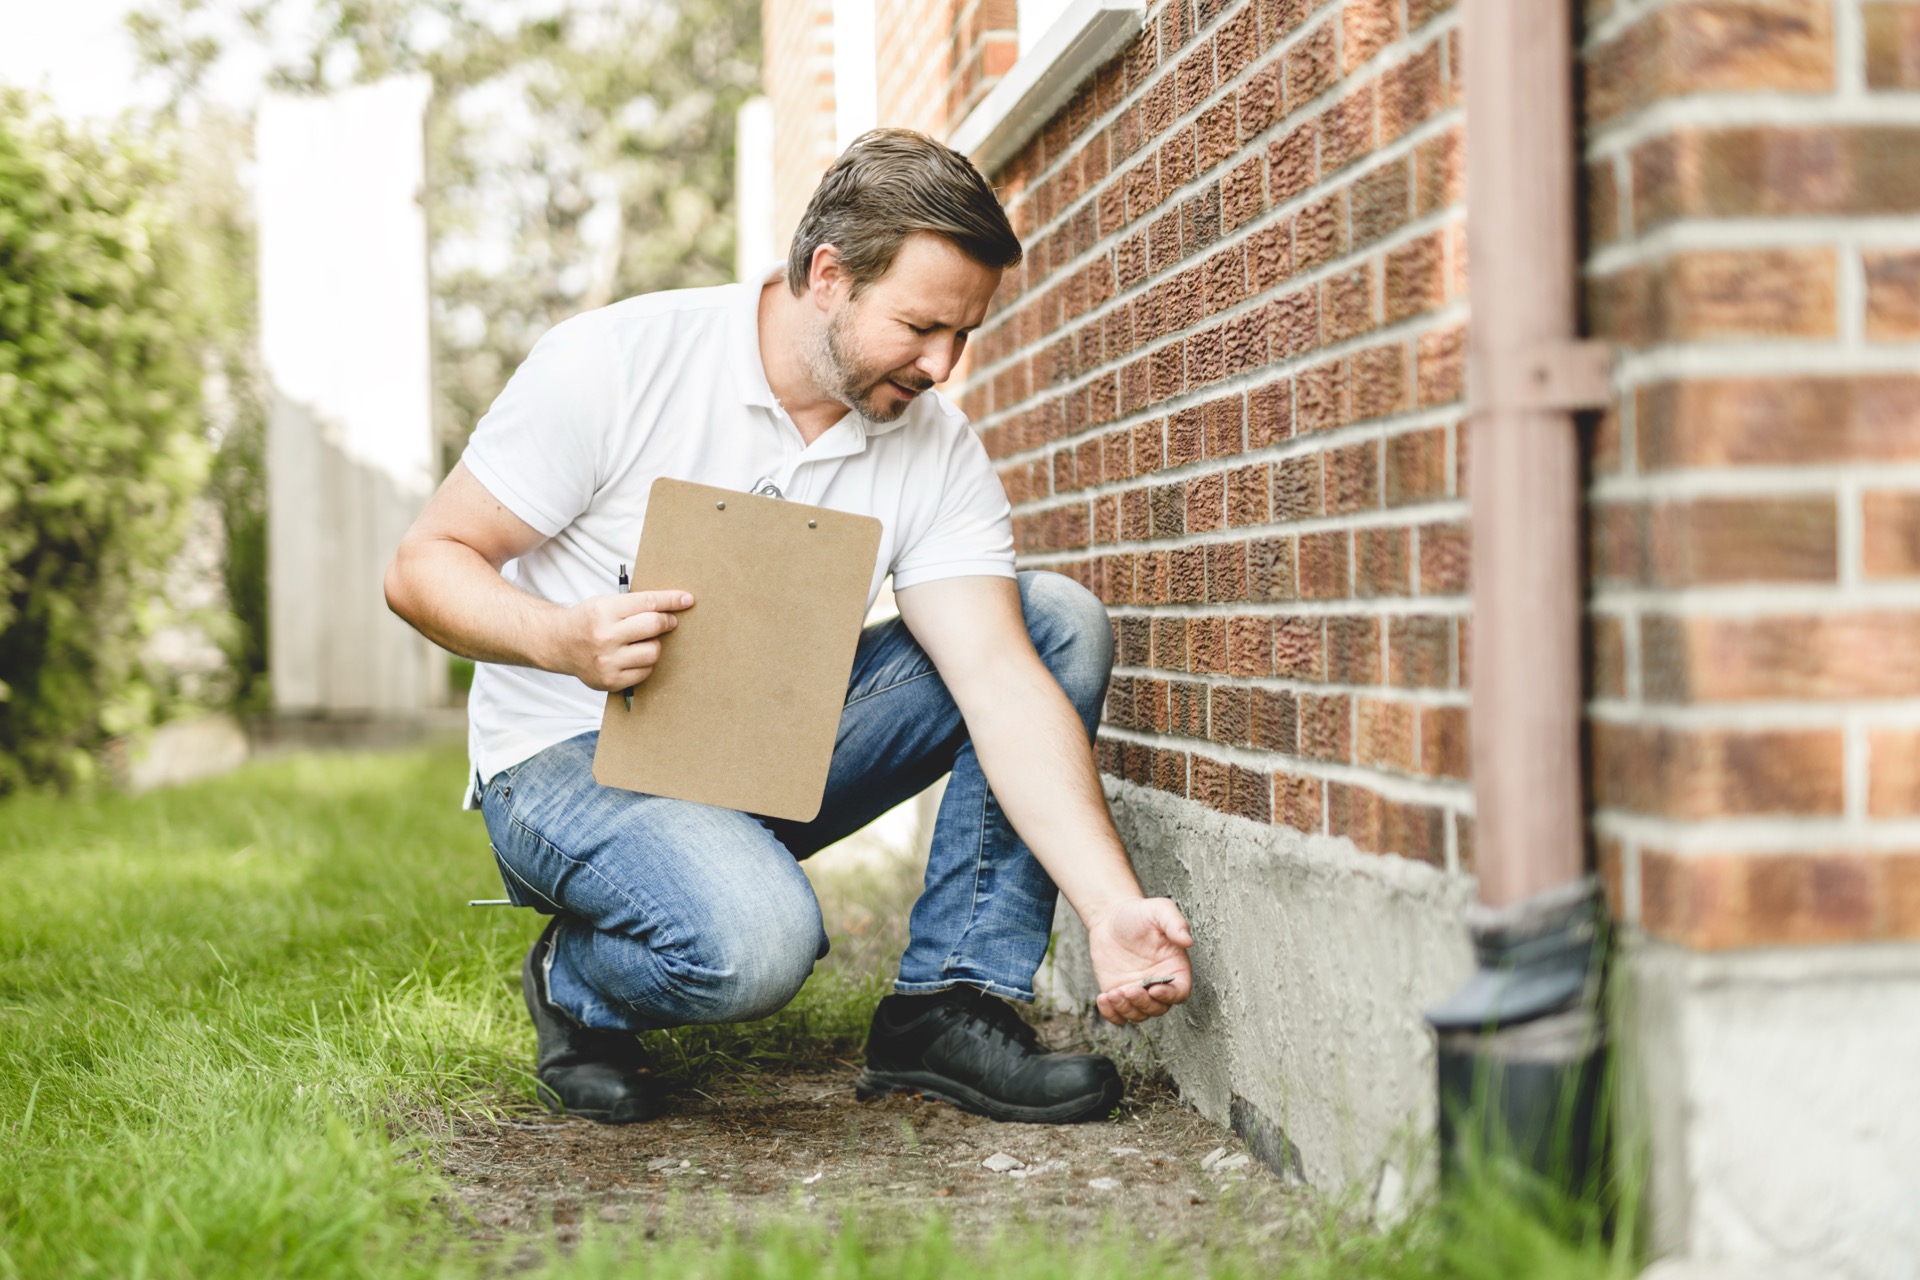

Bij het kopen van een woning kijken we vaak naar de ligging, de staat van onderhoud en het energielabel. Maar hoe zit het met de fundering? Vanaf 2027 krijgt het funderingsrisico een grotere rol bij bepaalde hypotheekaanvragen. Dat kan gevolgen hebben voor zowel kopers als verkopers.
Bij hypotheken met Nationale Hypotheek Garantie (NHG) wordt het funderingsrisico vanaf 2027 nadrukkelijker meegenomen in de financieringsbeoordeling.
Bij een risicoscore D of E is volgens het nieuwe NHG-toetskader een verkennend funderingsonderzoek nodig. Wanneer daaruit een hoog risico blijkt, kunnen de verwachte herstelkosten invloed hebben op de maximale hypotheek.
Dit betekent dat kopers niet alleen rekening moeten houden met de aankoopprijs, maar mogelijk ook met toekomstige herstelkosten.
Ook bij woningen in Helmond en omgeving verdient de fundering aandacht, vooral bij oudere woningen of wanneer er aanwijzingen zijn voor mogelijke problemen.
Niet iedere woning loopt hetzelfde risico. De funderingsconstructie, bodemgesteldheid, bouwperiode en beschikbare onderzoeksgegevens spelen hierbij een rol.
Voor verkopers kan het verstandig zijn om eventuele onzekerheden tijdig te onderzoeken. Voor kopers is het belangrijk om beschikbare funderingsinformatie zorgvuldig te beoordelen voordat zij definitieve verplichtingen aangaan.
Een taxatie gaat verder dan alleen het vaststellen van een marktwaarde. Als NRVT-registertaxateur beoordelen wij verschillende kenmerken en risico's die van invloed kunnen zijn op de waarde en financierbaarheid van een woning.
Daarbij is het belangrijk onderscheid te maken tussen een ingeschat funderingsrisico en daadwerkelijk vastgestelde funderingsschade.
De veranderingen vanaf 2027 maken duidelijk hoe belangrijk goede informatie over de fundering is. Door mogelijke risico's tijdig inzichtelijk te maken, kunnen kopers, verkopers en financiers beter onderbouwde beslissingen nemen.
Vanaf 2027 krijgt het funderingsrisico een grotere rol bij bepaalde hypotheekaanvragen. Dat kan gevolgen hebben voor zowel kopers als verkopers.
Lees meer
Een aanzienlijke investering die de verdere ontwikkeling van de stad moet ondersteunen. Maar wat betekent dit voor de woningmarkt in Helmond?
Lees meer